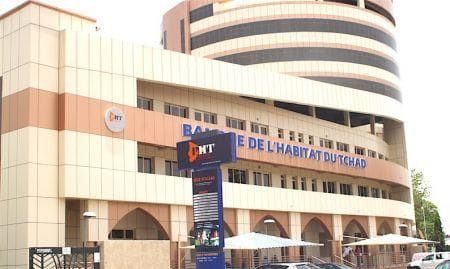
N’Djamena, Tchad — En Afrique, les grandes opérations bancaires ont décidément quelque chose de fascinant: les capitaux changent de mains, les actionnaires se félicitent, les groupes financiers élargissent leurs territoires et les communiqués célèbrent les perspectives de croissance. Pendant ce temps, des milliers de familles continuent de se demander comment financer un logement décent. C’est dans ce contexte qu’Atlantic Financial Group (AFG), groupe financier ivoirien associé à l’homme d’affaires Koné Dossongui, envisage de prendre le contrôle de la Banque de l’Habitat du Tchad (BHT). Déjà implanté au Cameroun et au Gabon, AFG poursuit ainsi son expansion en Afrique centrale. Les actionnaires de la BHT ont approuvé, le 14 octobre 2026, une restructuration prévoyant l’entrée du groupe comme actionnaire majoritaire. La réalisation de l’opération demeure toutefois soumise aux autorisations réglementaires applicables.
Sur le papier, cette initiative pourrait illustrer la montée en puissance des capitaux africains dans un secteur bancaire longtemps marqué par l’influence de groupes internationaux. Mais derrière les ambitions affichées se pose une interrogation autrement plus importante : à quoi sert une banque de l’habitat si les populations auxquelles elle devrait profiter peinent toujours à accéder à la propriété?
L’expansion du capital africain: une victoire économique ou un simple changement de propriétaires?
Il faut reconnaître une réalité : voir des investisseurs africains développer leurs activités au-delà de leurs frontières constitue une évolution significative de l’économie continentale. Pendant des décennies, l’Afrique a souvent été présentée comme une terre d’opportunités pour les capitaux étrangers. Aujourd’hui, des entrepreneurs africains participent eux-mêmes à la recomposition du paysage financier.
Cette dynamique peut favoriser l’intégration économique, la mobilisation de l’épargne et le financement des entreprises locales. Mais faut-il applaudir chaque acquisition simplement parce que l’acquéreur est africain ? Certainement pas.
Une banque contrôlée par des investisseurs africains ne devient pas automatiquement une institution au service des populations africaines. Le véritable enjeu ne réside ni dans la nationalité de l’actionnaire ni dans la taille de son portefeuille bancaire, mais dans la capacité de l’établissement à financer l’économie réelle. Car, aussi impressionnant soit-il, un empire financier ne nourrit personne par sa seule existence. Il ne construit pas automatiquement des logements, ne crée pas spontanément des emplois et ne garantit pas l’accès au crédit aux entrepreneurs. Encore faut-il que ses ambitions commerciales se traduisent par des investissements concrets.
Banque de l’Habitat: un nom qui devrait être une promesse, pas une décoration commerciale
La Banque de l’Habitat du Tchad porte un nom lourd de responsabilités. L’habitat n’est pas un luxe réservé à une minorité privilégiée. Il constitue un besoin fondamental, un facteur de stabilité familiale et un élément essentiel du développement économique. Pourtant, dans de nombreux pays africains, devenir propriétaire demeure un parcours semé d’obstacles. Entre les revenus insuffisants, les difficultés d’accès aux prêts immobiliers, les exigences de garanties, les coûts de construction et la complexité des procédures foncières, le rêve d’une maison se transforme parfois en projet inaccessible. Dans ces conditions, l’arrivée éventuelle d’un nouvel actionnaire majoritaire devrait susciter un débat public sur l’avenir de la mission de financement de l’habitat.
AFG envisage-t-il de développer des crédits immobiliers accessibles aux ménages modestes et intermédiaires? La banque pourra-t-elle proposer des mécanismes de financement adaptés aux travailleurs indépendants et aux personnes disposant de revenus irréguliers? Des partenariats avec les promoteurs immobiliers, les collectivités et les pouvoirs publics seront-ils envisagés? Où l’établissement privilégiera-t-il des activités bancaires présentant une rentabilité plus immédiate? Ces interrogations ne préjugent pas des intentions du groupe acquéreur. Elles soulignent simplement la nécessité de connaître sa stratégie.
Car une banque qui porte le nom d’ “Habitat” devrait être jugée, entre autres, sur sa capacité à contribuer effectivement au financement du logement. Le reste pourrait n’être qu’une magnifique enseigne au-dessus d’une porte fermée aux citoyens ordinaires.
Afrique centrale: les groupes bancaires étendent leurs réseaux, mais l’inclusion financière reste un défi
L’intérêt d’Atlantic Financial Group pour le Tchad s’inscrit dans une recomposition plus large du secteur bancaire africain. Le Cameroun, le Gabon et le Tchad appartiennent à la Communauté économique et monétaire de l’Afrique centrale (CEMAC), un espace partageant une monnaie commune et un cadre régional de supervision bancaire. Pour un groupe déjà implanté dans plusieurs pays de la sous-région, une nouvelle acquisition peut présenter des avantages commerciaux et opérationnels. Mais attention à cette vieille confusion entre expansion bancaire et progrès social. Multiplier les établissements, consolider les participations et annoncer de nouvelles implantations ne suffisent pas à démontrer une amélioration de l’accès aux services financiers. Une banque peut afficher des résultats financiers satisfaisants tout en maintenant des conditions de crédit difficiles pour une partie de la population.
Une institution peut également développer son portefeuille d’entreprises sans nécessairement répondre aux besoins des petits entrepreneurs, des agriculteurs ou des ménages à revenus modestes. L’inclusion financière ne se mesure donc pas seulement au nombre d’agences ou à la valeur des actifs. Elle se mesure aussi à la possibilité réelle, pour les citoyens, d’accéder à des services adaptés, abordables et fiables. Et c’est précisément sur ce terrain que les promesses d’expansion doivent rencontrer les réalités économiques.
Qui surveille l’opération et qui protège les intérêts des Tchadiens?
Le projet de prise de contrôle de la Banque de l’Habitat soulève également des questions de gouvernance et de régulation. Dans la zone CEMAC, la Commission bancaire de l’Afrique centrale (COBAC) exerce des responsabilités essentielles en matière de supervision des établissements bancaires. Les autorités compétentes devront examiner l’opération conformément aux exigences réglementaires applicables. La solidité financière du futur actionnariat, la gouvernance, la protection des déposants et la continuité des activités bancaires constituent autant d’enjeux importants. Mais au-delà des exigences prudentielles, une question mérite d’être posée: quelle sera la place de l’intérêt général dans la nouvelle orientation stratégique de la banque?
Les autorités tchadiennes et les futurs dirigeants devront pouvoir expliquer comment cette transformation contribuera au financement de l’économie nationale. Il serait particulièrement utile de connaître les engagements éventuels concernant le crédit immobilier, les petites et moyennes entreprises et les populations actuellement mal desservies par le système bancaire. Une opération bancaire ne doit pas être condamnée avant d’avoir produit ses résultats. Mais elle ne doit pas non plus être célébrée avant que ses bénéfices annoncés aient été démontrés.
L’Afrique a-t-elle besoin de nouveaux géants bancaires ou de banques véritablement utiles?
La question dépasse largement le cas tchadien. Sur l’ensemble du continent, le développement des groupes financiers africains peut offrir de nouvelles possibilités de financement et réduire certaines dépendances économiques. Cependant, la concentration des activités bancaires entre les mains de grands groupes appelle également une vigilance concernant la concurrence, la gouvernance et l’accessibilité des services. Le défi consiste à concilier la rentabilité indispensable aux établissements financiers avec les besoins d’investissement à long terme des économies africaines. Car le continent ne manque pas uniquement de capitaux. Il a également besoin de mécanismes efficaces pour orienter ces capitaux vers les secteurs productifs, les infrastructures, le logement, l’agriculture et l’entrepreneuriat.
Il ne suffit donc pas de célébrer la réussite d’un homme d’affaires ou l’expansion internationale d’un groupe bancaire. Il faut aussi s’interroger sur les retombées économiques de cette réussite. À quoi servirait une Afrique remplie de milliardaires et de puissants groupes financiers si une grande partie de sa population demeurait exclue des possibilités de financement? La réussite privée et le développement collectif ne sont pas incompatibles. Encore faut-il construire les mécanismes permettant à l’une de contribuer à l’autre.
USAFRICA NEWS: au-delà des annonces, l’exigence de résultats
L’éventuelle prise de contrôle de la Banque de l’Habitat du Tchad par Atlantic Financial Group pourrait constituer une étape importante dans l’expansion du groupe ivoirien. Mais plusieurs éléments méritent encore des éclaircissements publics, notamment la valorisation de la transaction, la structure définitive de l’actionnariat, les engagements financiers du nouvel investisseur et les orientations stratégiques de l’établissement. Pour USAFRICA NEWS, le débat ne consiste pas à opposer les investisseurs africains aux investisseurs étrangers. Il consiste à rappeler que le développement économique ne peut se résumer à la multiplication des acquisitions et à l’augmentation de la taille des groupes financiers. Une banque doit naturellement rechercher la rentabilité, maîtriser ses risques et protéger les fonds qui lui sont confiés. Mais lorsqu’elle intervient dans un secteur aussi essentiel que le logement, son impact mérite également d’être examiné à travers des indicateurs concrets. Combien de ménages supplémentaires auront accès au crédit immobilier? Combien de projets de construction pourront être financés?
Quels mécanismes permettront aux revenus modestes et intermédiaires de bénéficier des services proposés? Et quelle contribution réelle cette nouvelle organisation apportera-t-elle au développement économique du Tchad? Ce sont ces réponses, davantage que les annonces de conquête financière, qui permettront d’apprécier la portée de l’opération.
LES BANQUES CHANGENT DE MAINS, MAIS QUAND LES AFRICAINS RECEVRONT-ILS LES CLÉS?
L’ambition d’Atlantic Financial Group mérite d’être examinée avec sérieux. L’émergence de groupes bancaires africains capables d’investir au-delà de leurs frontières peut représenter une évolution importante pour l’intégration économique du continent. Mais une acquisition, aussi prestigieuse soit-elle, ne constitue pas à elle seule une politique de développement. Le véritable succès ne se mesurera pas uniquement à la taille du réseau bancaire de Koné Dossongui ni à la valeur des actifs placés sous le contrôle de son groupe. Il se mesurera aussi à la capacité de la Banque de l’Habitat du Tchad à remplir une mission économique utile, dans des conditions financières responsables et accessibles. Car, pendant que les grandes fortunes discutent de participations, de restructurations et de stratégies de croissance, des familles continuent de chercher les moyens de financer un logement.
Une banque peut changer de propriétaire en quelques signatures. Mais permettre à des milliers de familles d’accéder à un toit exige bien davantage qu’une transaction financière.
Et si l’Afrique veut réellement écrire une nouvelle page de son indépendance économique, elle devra apprendre à distinguer deux choses: la prospérité de ses investisseurs et le progrès de ses populations. L’idéal serait évidemment que les deux avancent ensemble.
USAFRICA NEWS continuera de poser cette question: à qui profite réellement la croissance financière africaine?


